Als je ouders, broer, zus of een vriend je geld hebben geleend, is terugbetalen vaak een omslachtig maandelijks ritueel: het bedrag onthouden, je bankapp openen, het overtypen, de juiste gegevens opzoeken en hopen dat jullie het eens zijn over wat er nog openstaat. Zo raak je makkelijk de tel kwijt — en vergeten betalingen zijn een van de meest gemaakte fouten bij familieleningen.
Het kan eenvoudiger. Met de Pay now-functie van Family Loan Tracker krijgt elke geplande termijn een knop waarmee je in één tik Tikkie, bunq, PayPal (of Venmo, Cash App en Zelle voor wie in de VS zit) opent met het exacte bedrag al ingevuld. Je betaalt zoals je gewend bent — maar zonder de kosten die een betaalprovider rekent, en met elke betaling automatisch geregistreerd, zodat beide partijen altijd hetzelfde, actuele saldo zien.
Deze gids legt uit wat de makkelijkste manieren zijn om iemand periodiek terug te betalen, hoe je het instelt en hoe het een familielening op koers houdt.
Wat is de beste manier om een familielening terug te betalen?
Voor informele leningen binnen de familie is de beste methode meestal degene die jullie allebei al gebruiken — in Nederland een Tikkie- of bunq-betaalverzoek, een gewone bankoverschrijving (IBAN) of PayPal. Die zijn snel, gratis tussen particulieren en laten een spoor na in je transactieoverzicht.
Het lastige is die losse betalingen overzichtelijk houden. Je bankapp laat zien dat je in maart €200 naar je moeder stuurde, maar niet of dat aflossing of rente was, hoeveel termijnen er nog resten, of wanneer de lening is afgelost. Precies dat gat vult Pay now: het opent je betaalapp én registreert de betaling in dezelfde flow tegen het aflosschema, zodat je het gemak van een Tikkie combineert met de nauwkeurigheid van een echt leningoverzicht.
Hoe Pay now werkt
Family Loan Tracker raakt het geld nooit aan. Pay now bouwt simpelweg een link die een betaalapp opent die je al hebt, met het bedrag en een omschrijving alvast ingevuld. De overboeking gebeurt volledig in Tikkie, PayPal of je bank — precies alsof je die zelf had geopend. Omdat er geen betaalprovider tussen zit, zijn er geen transactiekosten.
De betaling registreren is daarna één bevestigende tik, die de cijfers voor iedereen kloppend houdt. De betaling loggen zorgt er ook voor dat beide partijen een bevestigingsmail krijgen met het bijgewerkte openstaande saldo.
Voor de uitlener: stel in hoe je betaald wilt worden
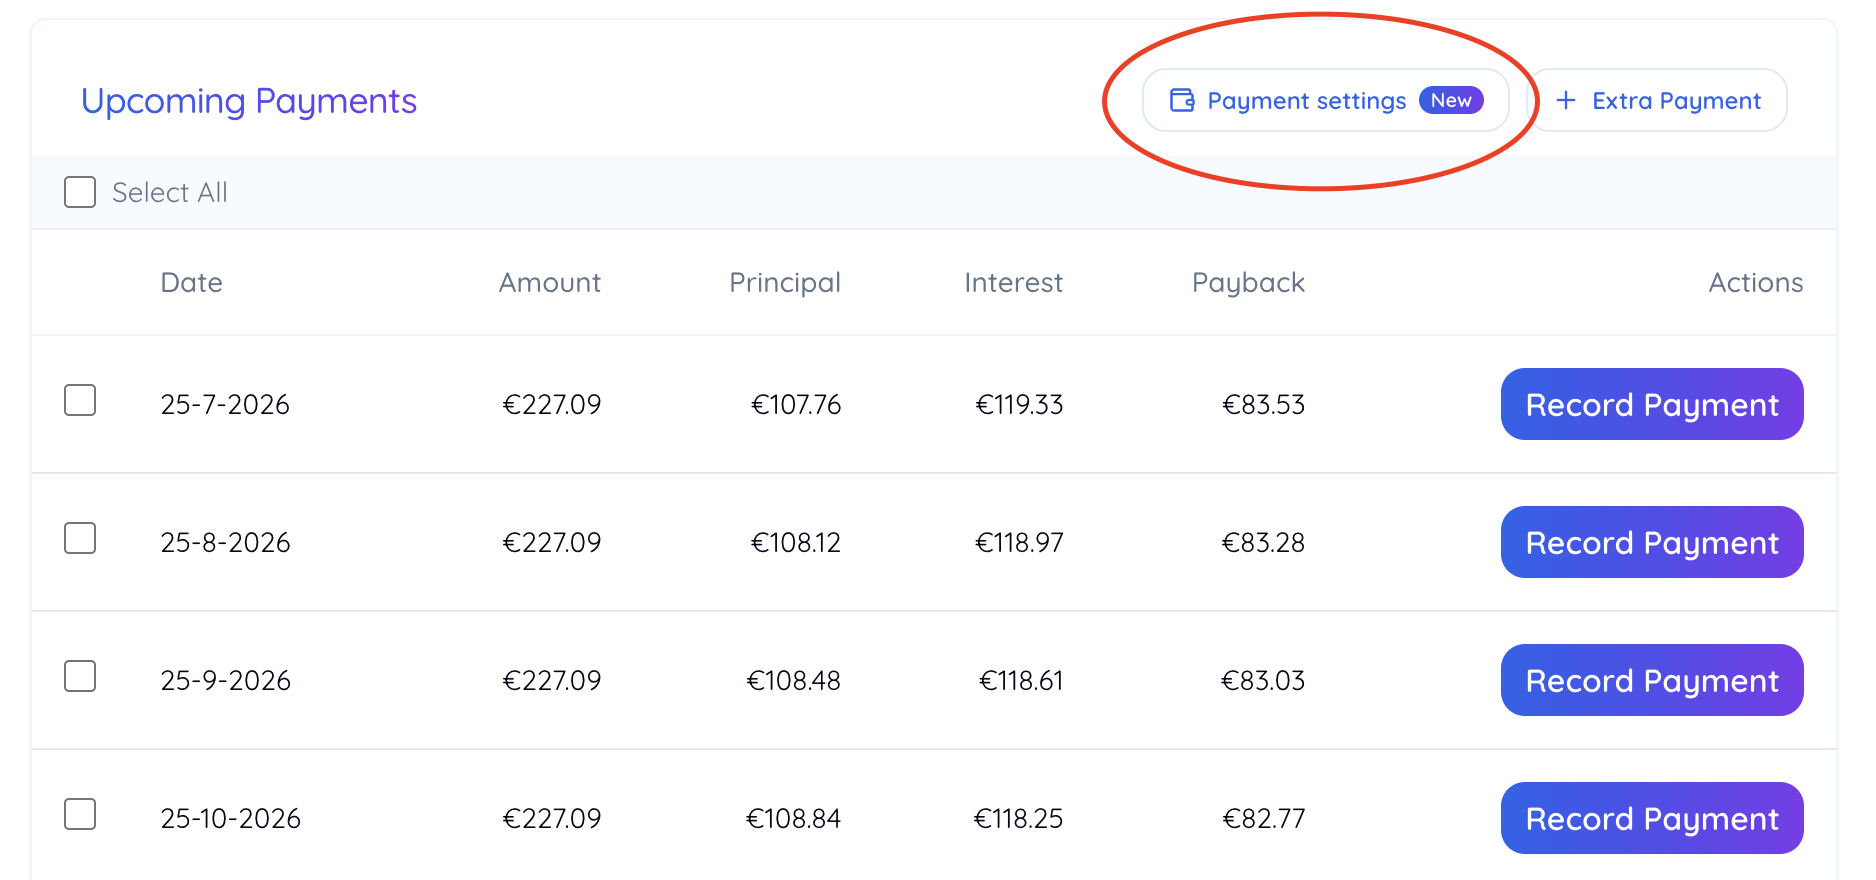
Pay now wordt één keer ingesteld door degene die het geld heeft uitgeleend. Open op de leningpagina de knop Betaalinstellingen in het gedeelte Aankomende betalingen — met een "Nieuw"-badge.
Zet op het tabblad Betalingen ontvangen de schakelaar Pay now inschakelen aan en vul de methodes in die je accepteert:
- Betaalverzoek-link — een Tikkie-, bunq- of vergelijkbare URL
- PayPal.Me-link of gebruikersnaam
- Overige instructies — vrije tekst voor bijvoorbeeld een IBAN en tenaamstelling voor een overschrijving
- Venmo, Cash App en Zelle — voor leningen met een Amerikaanse tegenpartij
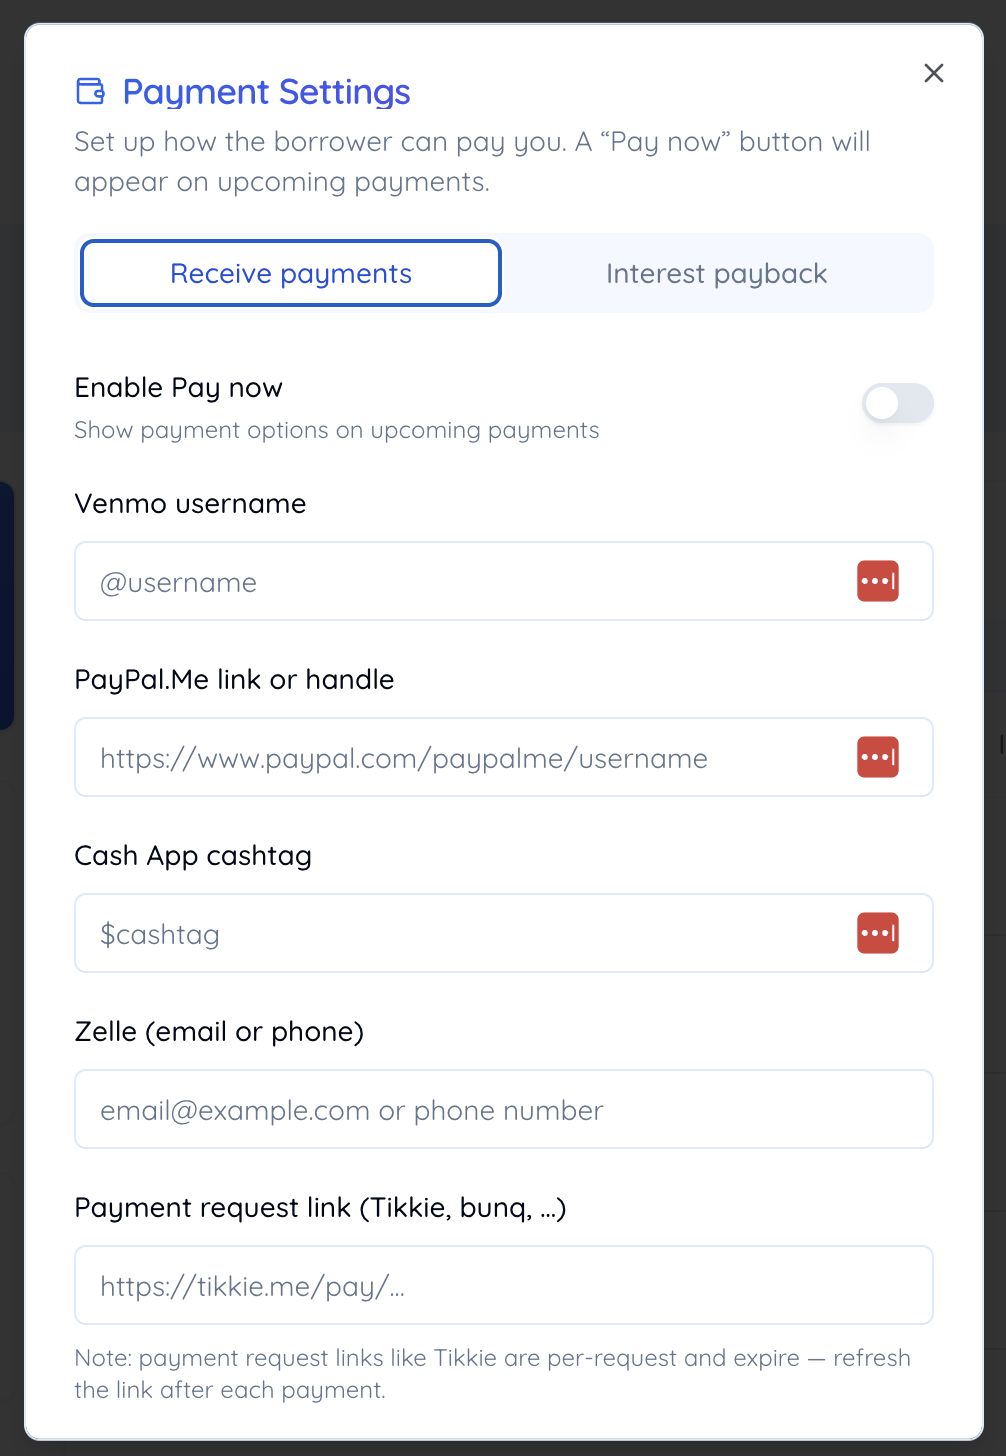
Je kunt meerdere methodes aanbieden en de lener laten kiezen. Sla op en er verschijnt een Pay now-knop bij elke aankomende betaling.
Tip: betaalverzoek-links zoals Tikkie zijn aan één verzoek gekoppeld en verlopen, dus ververs de link na elke betaling. Een PayPal- of bunq-handle blijft wél gewoon geldig.
Zo gaat de eerste betaling meteen goed
Drie dingen bepalen of dit in één keer werkt in plaats van pas de derde maand.
Nodig de lener uit vóórdat je het aanzet. De Pay now-knop staat op de leningpagina, dus degene die betaalt moet wel op de lening staan. Zolang je die uitnodiging niet hebt verstuurd, ben jij de enige die de knop ziet, en gaan de automatische herinneringsmails helemaal niet uit: die worden alleen verstuurd voor leningen waar een lener aan gekoppeld is. Uitnodigen kost een minuut en het account van de lener is gratis.
Kies de methode op basis van waar het geld moet landen. De overboeking gaat rechtstreeks naar de rekening achter de gegevens die je invult, dus gebruik de rekening die je zelf ook echt bekijkt.
- Een betaalverzoek-link zoals Tikkie of bunq is in Nederland het snelst, want de lener betaalt met iDEAL vanuit de eigen bankapp. Nadeel: zo''n link hoort bij één verzoek en verloopt, dus je moet hem na elke betaling verversen.
- Een IBAN onder Overige instructies verloopt nooit en kost niets. Het bedrag wordt dan niet vooringevuld, de lener kopieert het uit het venster.
- PayPal.Me vult het bedrag en een omschrijving met de leningnaam wel vooraf in, en blijft gratis zolang de lener vanuit saldo of bankrekening betaalt en het als betaling aan een vriend verstuurt in plaats van als goederen en diensten.
Vul er twee in, niet één. Ze staan naast elkaar in hetzelfde venster, dus een tweede optie kost je niets en redt de maand waarin een link verlopen is of een app eruit ligt.
Test het daarna zelf. Sla je instellingen op, tik op Pay now bij de eerstvolgende betaling en controleer of elke methode het juiste bedrag en de juiste gegevens laat zien. Sluit het venster zonder iets vast te leggen: de betaling registreren is een aparte, bewuste tik, dus kijken kost niets.
Voor de lener: betaal in één tik
Zodra de uitlener het heeft ingesteld, zie je een Pay now-knop bij elke aankomende betaling. Een tik opent een venster met het exacte bedrag en de aangeboden methodes:
- Tikkie, bunq en PayPal openen met het bedrag — en een omschrijving met de naam van de lening — al ingevuld, dus je hoeft alleen te bevestigen.
- IBAN en bankgegevens kun je kopiëren en in je eigen bankapp plakken.
Nadat je hebt betaald, tik je op Ik heb betaald — registreer het en wordt de betaling tegen het schema geboekt. Die laatste tik houdt beide partijen gelijk — geen "heb je 'm nou wel of niet gestuurd?"-appjes meer.
Betaal direct vanuit je herinneringsmail
Je hoeft de app niet eens eerst te openen. Als Pay now aanstaat, komt je automatische betalingsherinnering binnen met een knop Betaal nu €[bedrag]. Een klik opent de lening met het Pay now-venster al open, zodat je de termijn kunt voldoen op het moment dat de herinnering binnenkomt — de makkelijkste manier om er nooit een te missen.
Rente terugbetalen, de andere kant op
Sommige gezinnen voeren een familielening tegen een marktconforme rente (bijvoorbeeld om fiscale redenen) en laten de uitlener een deel van die rente terugschenken aan de lener. Pay now regelt die omgekeerde richting ook: op het tabblad Rente terugbetalen slaat de uitlener de betaalgegevens van de lener op, en elke openstaande terugbetaling krijgt zijn eigen knop. Dit werkt pas zodra er een configuratie voor rente terugbetalen op de lening bestaat.
Waarom dit een familielening gezond houdt
Iemand op tijd terugbetalen gaat over meer dan geld — het gaat over vertrouwen. Een lening met een consequent bijgehouden betaalgeschiedenis is bovendien het sterkste bewijs dat het écht een lening is en geen schenking, wat van belang is als de Belastingdienst er ooit naar vraagt. Pay now maakt die op-tijd-gewoonte vrijwel moeiteloos: betalen in een tik, registreren in een tik, en jullie zien allebei altijd hetzelfde saldo.
Weeg je nog opties af? Sommige familielening-diensten leiden betalingen via een betaalprovider en rekenen kosten per overboeking. Pay now doet dat bewust niet — onze vergelijking Family Loan Tracker vs. ZimpleMoney legt dat verschil uit. En heb je de lening nog niet opgezet? Begin dan met het maken van je eerste leningsovereenkomst.
